Co-Designing Sparse Attention for Efficient Long-Context Inference
Timmy Liu, Nidhi Bhatia, Samkit Jain, Makesh Tarun Chandran, Bita Darvish Rouhani · 2026-11-17
稀疏注意力只读取少量 key/value,并不意味着长上下文的成本已经消失。NVIDIA 的这篇设计分析把运行拆成 indexer、Top-k 和 core attention:最后一段按选中的 k 个条目计算,选择器却可能仍扫描整个 N 长度历史。模型开发者需要一起设计选择规则、张量形状和 GPU kernel,否则稀疏化只是换了瓶颈位置。
Indexer 怎样变成矩阵乘与访存问题
文章讨论训练时纳入的模型级稀疏注意力,而非任意模型上的免训练补丁。indexer 的主体是带融合 epilogue 的批量 QK 矩阵乘,随后做 ReLU、跨头加权规约等处理,输出每个 key 的选择分数。prefill 同时处理很多 query,倾向计算受限;decode 只有少数 query 行,需要流式读取索引 key cache,更容易受内存带宽限制。
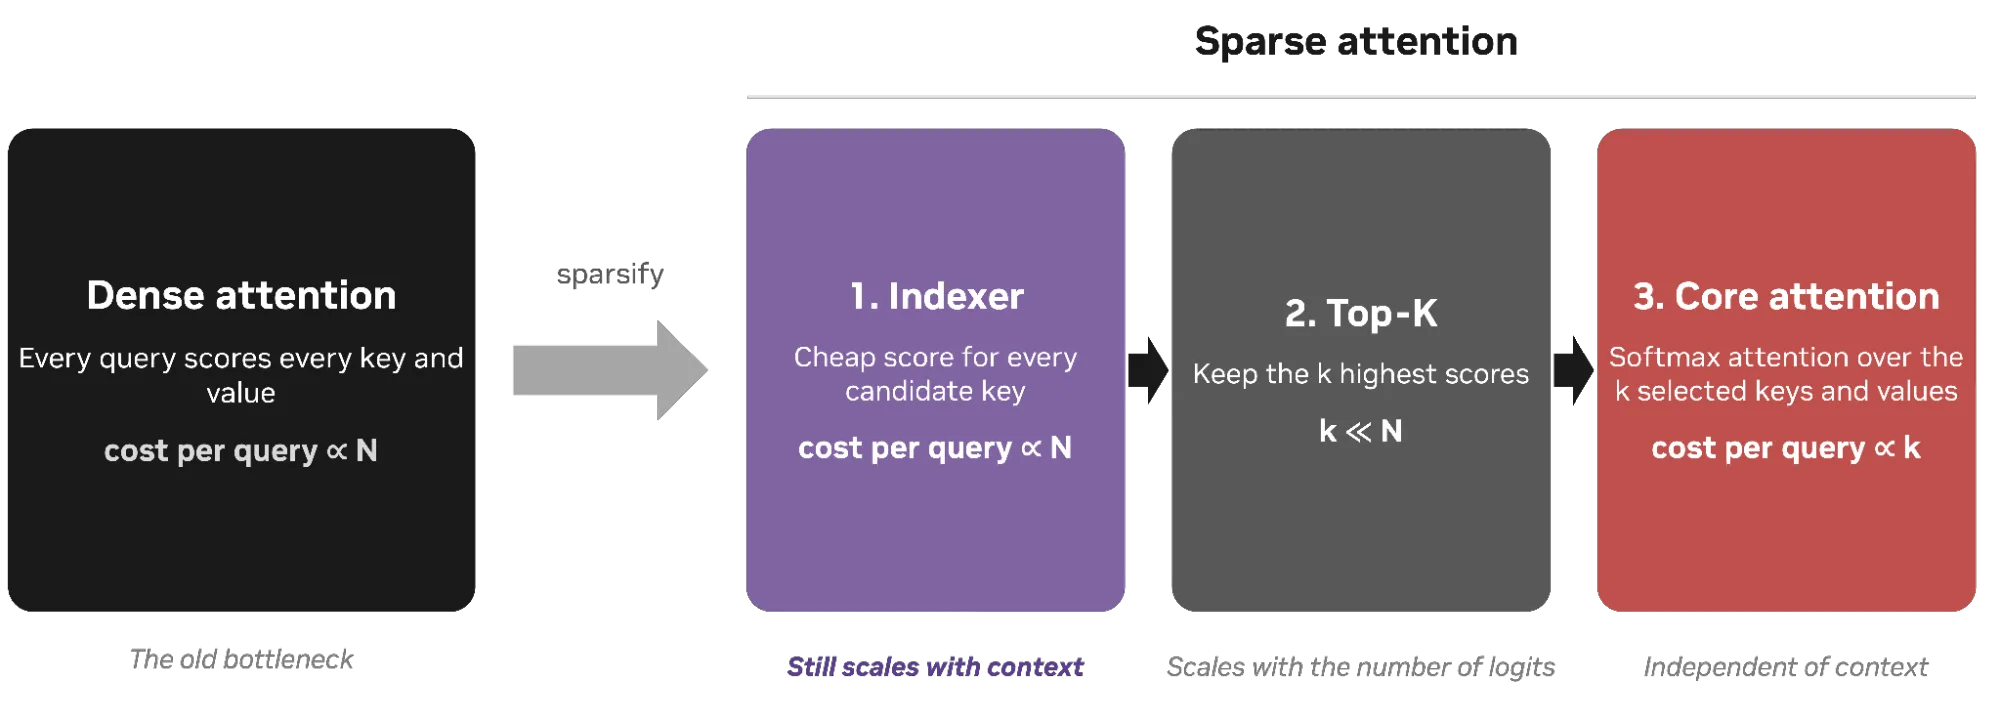
core attention 只处理选中条目,indexer 仍需面对候选规模,Top-k 也属于这笔成本。
定义组大小 G=QH/KH,更多 query head 共享一个 key head,可在读同一份 key 的基础上增加计算。跨头规约还让输出只写一个 logit,减少写回流量。在固定 query head 数下增加 key head 则缩小共享组,decode 需要多读缓存;作者的扫描中,KH 从 1 增至 8,decode 时间约增至 7.6 倍。这个结果属于所测 kernel 和形状,不是所有注意力实现的定律。
投机长度与头数共用同一块硬件预算
投机解码一次验证 D 个草稿 token 加一个新 token,indexer 可以让这些 query 复用同一份 key 读取。但复用并非没有上限:G×(D+1) 要能放进同一个 Tensor Core tile。FP32 epilogue 的寄存器压力使实际预算约为 200 行,FP16 epilogue 可放到 256 行;超过以后需要更多 CTA 和重复工作,延迟会跃升。
这解释了为什么“多几个草稿 token 几乎免费”只能在一定区间成立,也解释了模型头数会影响系统最合适的投机深度。降低 epilogue 或累加精度还能提高效率,但必须保证 QK 数值范围适配 FP16,不能跳过正确性条件。
head dimension 同样有两面:太窄时 CUDA core 上的 epilogue 可能让 Tensor Core 等待,增宽能摊薄这部分成本;decode 又要为更多 key 字节付费。文章建议的 128 或 256 是从这种平衡得来,而不是越大越好。
Top-k 应计入选择成本
少保留一些条目,并不一定明显降低 Top-k 时间,因为它首先要检查全部候选。压缩 indexer key、分层索引或跨层复用选择,减少的是需要打分的条目数,对 indexer 与 Top-k 都有帮助;它们降低总工作量,但不自动改变算术强度。
两个执行优化更具体。将 Top-k 融进 indexer,可避免完整 logit 矩阵写入 HBM 后再读回。decode 中相邻步选择往往相似,Guess-Verify-Refine 用上一步结果作猜测,再验证和细化;在文章引用的 DeepSeek V3.2/V4 测量中,Top-k 相对标准 radix select 快 2.1–2.4 倍。这个倍率是选择阶段,不是整个模型吞吐。
最后还要让稀疏读取适合硬件
逐 token 选择会产生分散地址,每个 query 的集合也可能不同,限制数据复用。块级选择让一组连续 key 一次载入,再供选择了该块的多个 query 使用。在固定 2,048 个选中 key 的实验里,块越小,地址处理、局部结果与合并次数越多;相同 FLOPs 和 KV 字节数不代表相同时间。
整篇最有价值的是把模型设计变量变成执行成本。默认扫描条件包括 FP8 indexer、64K 个索引 key、Hsz=128、KH=1、prefill batch 1 和 decode batch 128,具体曲线离不开这些条件。它没有证明某套稀疏配置同时保留所有模型质量,也没有给出跨硬件通用最优点。与 RecSA 对照阅读更清楚:RecSA 改变选择的渐近结构,这篇解释剩余选择工作怎样高效映射到 GPU,两个层面可以共同决定最终收益。